후 댓글을 남겨주세요.
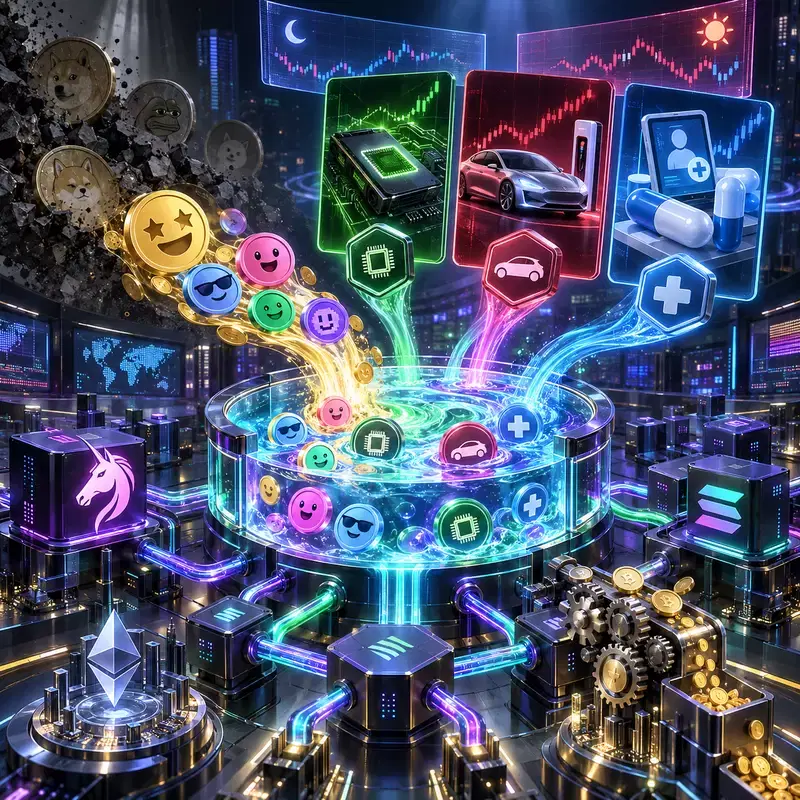
▲ 밈코인, 토큰화 주식, 블록체인/AI 생성 이미지
가상자산 시장에서 밈코인의 열기가 완전히 꺾였다는 비관론을 뒤엎고 실물 주식과 토큰을 결합한 새로운 파생 상품 생태계가 급부상했다. 단순한 동물 이미지에 기대던 과거 방식을 벗어나 토큰화 주식과 연계된 밈코인이 시장 자금을 흡수하고 있다는 진단이다.
암호화폐 전문 팟캐스트 더 라크 데이비스 쇼(The Lark Davis Show) 진행자 라크 데이비스는 9월 20일(현지시간) 진행된 에피소드에서 "밈코인 시장 시가총액이 1,500억 달러에서 310억 달러까지 쪼그라들며 슈퍼 사이클이 끝났다는 평가가 지배적이었으나 대중의 관심이라는 본질은 사라지지 않았다"고 평가했다. 데이비스 진행자는 "지금 시장을 지배하는 새로운 흐름은 실제 상장 주식 티커와 최고경영자(CEO), 공매도 잔고, 토큰화 주식을 밈과 융합하는 모델"이라고 설명했다.
새로운 밈코인 생태계는 토큰화된 실물자산(RWA)과 가상자산 풀을 연계하는 구조로 작동한다. 솔라나(Solana, SOL) 생태계의 펌프닷펀(Pump.fun)과 레이디움(Raydium), 주피터(Jupiter) 등과 함께 지난 7월 출시된 로빈후드(Robinhood Markets, HOOD) 체인이 주요 무대로 떠올랐다. 투자자가 특정 밈코인을 매수하면 유동성 풀을 통해 기초 자산인 토큰화 주식이나 가상자산이 함께 매입되는 방식이다. 엔비디아(NVIDIA, NVDA)나 테슬라(Tesla, TSLA), 힘스앤허스헬스(Hims & Hers Health, HIMS) 등 실제 주식의 토큰화 버전과 페어링된 밈코인이 대표적이다.
거래소 휴장일에 발생하는 가격 왜곡과 유동성 차이는 투자 시 유의해야 할 요소로 꼽혔다. 힘스 주식 토큰과 연계된 밈코인의 경우 일요일 뉴욕증권거래소(NYSE)가 닫힌 사이 주식 토큰 가격이 금요일 종가 대비 4배까지 치솟기도 했다. 그러나 월요일 정규장이 열리자 실제 주가는 거의 움직이지 않았다. 데이비스 진행자는 "토큰화 주식을 보유한다고 해서 실제 주주의 권리가 주어지는 것은 아니다"라며 "온체인 유통 물량은 실제 증시 전체 유통량의 극히 일부에 불과하다"고 지적했다.
개별 투기성 밈코인에 직접 베팅하기보다 수수료 수익을 거두는 기반 인프라를 선점하는 전략이 상대적으로 유리하다는 조언도 이어졌다. 탈중앙화 거래소 유니스왑(Uniswap, UNI)이나 레이디움, 로빈후드 등은 거래량 발생에 따른 수수료를 기반으로 자체 토큰 바이백 모델을 가동하고 있다. 변동성이 극심한 개별 밈코인의 생존율이 극히 낮은 만큼 비트코인(Bitcoin, BTC)과 이더리움(Ethereum, ETH) 등 핵심 자산을 포트폴리오 중심에 두고 접근해야 한다는 분석이다.
[기사 핵심 요약]
-라크 데이비스는 밈코인 생태계가 실물 주식 및 가상자산과 결합한 토큰 페어링 모델로 진화했다고 분석했다.
-토큰화 주식의 온체인 거래가 급증했으나 실제 주주 권리가 없고 정규장과의 괴리가 크다는 위험이 제기됐다.
-개별 투기성 밈코인 대신 거래 수수료 바이백을 진행하는 유니스왑(UNI) 등 기반 인프라 투자가 대안으로 꼽혔다.
*면책 조항: 이 기사는 투자 참고용으로 이를 근거로 한 투자 손실에 대해 책임을 지지 않습니다. 해당 내용은 정보 제공의 목적으로만 해석되어야 합니다.*
뉴스레터
매일 아침, 핵심 뉴스를 이메일로 받아보세요
후 댓글을 남겨주세요.